O financiamento imobiliário no Brasil passa por uma transformação expressiva, consolidando o mercado de capitais como uma força motriz essencial para o desenvolvimento do setor. Impulsionada pelo crescimento vigoroso dos Fundos de Investimento Imobiliário (FIIs) e dos Certificados de Recebíveis Imobiliários (CRIs), essa modalidade tem expandido sua fatia no ecossistema de financiamento, em uma trajetória que reflete a maturação da indústria e a busca por fontes alternativas ao crédito bancário tradicional. A projeção é que essa relevância se intensifique ainda mais nos próximos anos, redesenhando a paisagem do investimento e construção civil no país.
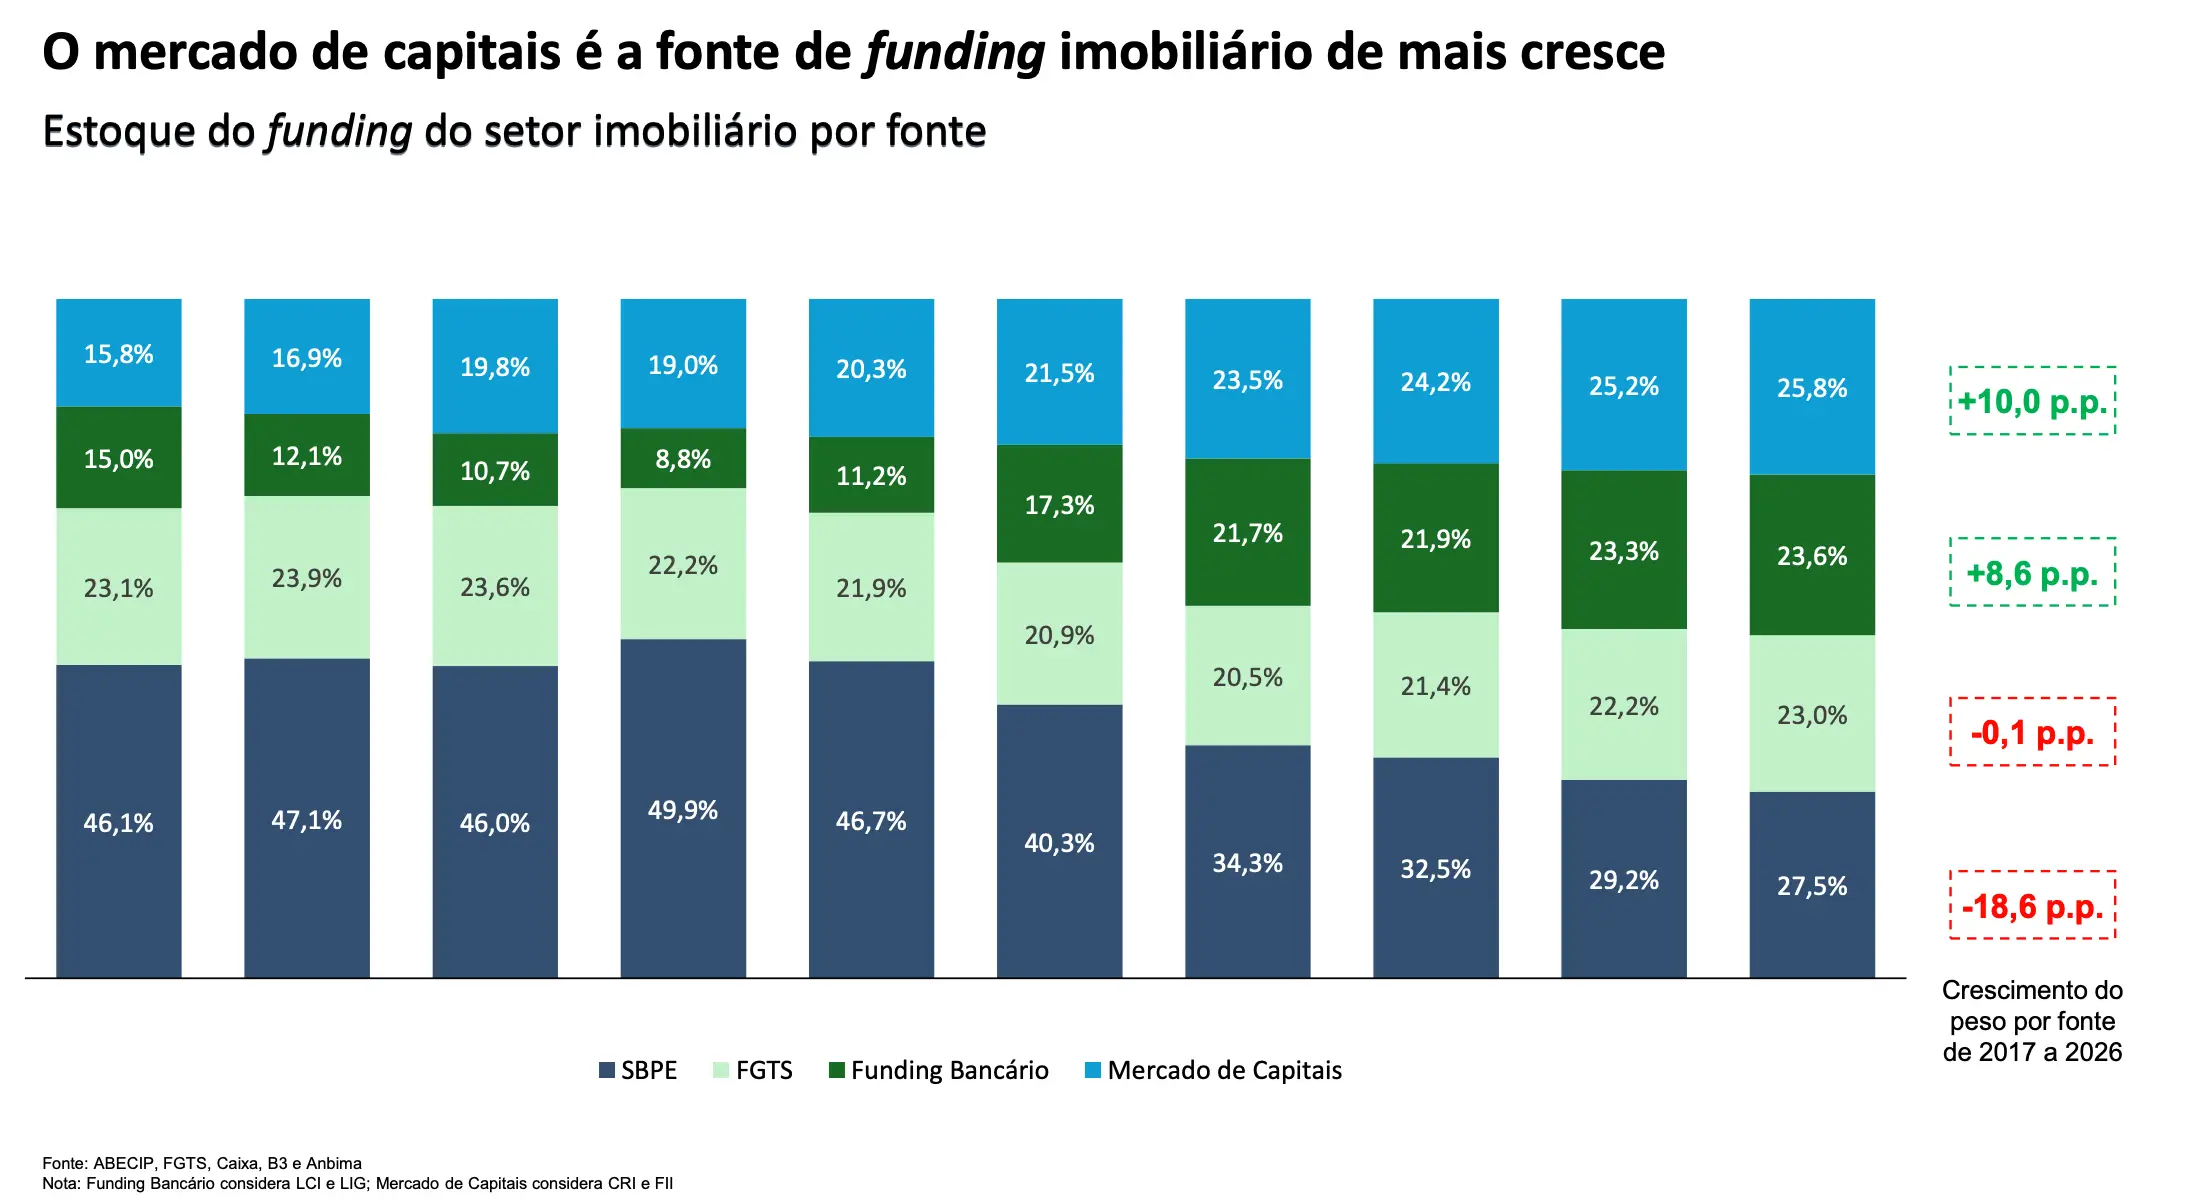
Uma análise comparativa dos dados de 2017 a 2026 ilustra de forma clara essa mudança de paradigma. Nesse intervalo, a participação do mercado de capitais no volume total de financiamentos imobiliários avançou significativamente, saltando de 15,8% para 25,8% – um incremento de dez pontos percentuais. Paralelamente, o Sistema Brasileiro de Poupança e Empréstimo (SBPE), que tradicionalmente detinha a maior parcela, viu sua contribuição reduzir de 46,1% para 27,5% no mesmo período, sinalizando uma diversificação no fornecimento de capital para o setor.
Financiamento Imobiliário: FIIs e CRIs Superam Poupança
Adicionalmente, outras fontes de recursos também registraram movimentações notáveis. O financiamento bancário direto aumentou de 15% para 23,6%, enquanto os recursos do Fundo de Garantia do Tempo de Serviço (FGTS) demonstraram estabilidade, mantendo-se em patamares próximos de 23,1% para 23%. Essas cifras ressaltam que, embora as instituições bancárias continuem importantes, o mercado de capitais emerge com uma dinâmica de crescimento acelerado, proporcionando novas vias para investimentos e projetos imobiliários em território nacional.
A Ascensão e a Adaptação dos Fundos Imobiliários
A indústria de Fundos Imobiliários (FIIs) é um pilar central nessa mudança, exibindo um crescimento robusto em todos os indicadores. O patrimônio líquido total dos FIIs deu um salto quântico, passando de R$ 120 bilhões em 2017 para R$ 439 bilhões em setembro de 2026. O número de investidores acompanhou essa expansão, aumentando de cerca de 100 mil para impressionantes 3,4 milhões ao longo desses nove anos, democratizando o acesso a investimentos no setor imobiliário.
Para Bruno Gargiolli, diretor responsável pelo segmento imobiliário na XP Banco de Atacado, a notável capacidade de adaptação da indústria de FIIs foi um fator decisivo para esse desenvolvimento. Conforme explicado durante um evento da XP Asset, que celebra duas décadas de operações, o setor soube navegar por variados ciclos de taxas de juros, desenvolvendo instrumentos financeiros que se ajustavam às flutuações e demandas do mercado. Um exemplo disso é o surgimento, a partir de 2022, de estruturas com prazos determinados, especialmente desenhadas para originar ativos em ciclos de mercado específicos, e a introdução de fundos com diversas classes e mecanismos de subordinação, visando oferecer maior segurança aos cotistas.
Gargiolli enfatiza a inovação disruptiva dos FIIs, que, segundo ele, permitiram à indústria “quebrar a correlação com a Selic”. Os fundos imobiliários, em sua visão, transformaram-se em uma espécie de cesta de ativos de renda fixa, mas com a gestão ativa de equipes especializadas. Isso expande significativamente tanto as possibilidades de financiamento para incorporadoras quanto as opções de investimento para o público, reforçando sua importância para o desenvolvimento do setor imatório nacional.
A Permanência da Poupança em um Contexto de Crescimento
Apesar da menor participação da poupança no total de financiamento imobiliário, essa alteração não implica em sua irrelevância. Gargiolli esclarece que a poupança continua sendo uma fonte vital, mas o crescimento substancial do setor nos últimos anos – a indústria da construção civil mais que dobrou de tamanho no período analisado – exige um leque de fontes de recursos mais amplo. A poupança, embora ainda capaz de prover parte desse crescimento, já não o faz de forma “totalitária”, exigindo que o mercado explore outras alternativas.
O executivo da XP exemplifica essa necessidade com empreendimentos de alto padrão, como os construídos na região da Faria Lima, em São Paulo. Nessas grandes construções, a poupança, por si só, muitas vezes não é suficiente para bancar os projetos, abrindo espaço crucial para os instrumentos do mercado de capitais. Nesse cenário, o desenvolvimento dessas novas estruturas é fundamental para o futuro do setor imobiliário brasileiro, permitindo que a poupança não se torne um limitador para a expansão do segmento.
Imagem: infomoney.com.br
Inovação Regulamentar e Desafios de Curto Prazo
A transformação também se manifesta na capacidade de inovação de produtos. Gargiolli recorda que o mercado passou a usufruir de novas oportunidades regulatórias e operacionais. Isso inclui o aluguel de cotas, contratos futuros, derivativos e mecanismos de recompra de cotas – instrumentos recentes que aumentam as possibilidades de atuação dos fundos e indicam que o setor possui um vasto potencial de amadurecimento ainda a ser explorado.
Contudo, apesar da solidez do crescimento estrutural da indústria, o horizonte de curto prazo apresenta desafios adicionais. Raphael Figueredo, estrategista de ações da XP, pontua que a inversão nas expectativas do mercado após o resultado eleitoral provocou reações nas taxas de juros futuros. Embora tenha havido uma reversão após o segundo turno, as taxas chegaram a superar os níveis pré-votação, refletindo uma incerteza sobre a condução da política econômica.
Perspectivas Econômicas e Estratégias de Investimento
Figueredo destaca que o mercado ainda aguarda indicações mais nítidas sobre a composição da equipe econômica e as diretrizes da política fiscal do novo governo. A deterioração das contas públicas, o alto endividamento empresarial e o comprometimento da renda familiar são fatores que colaboram para um ambiente de maior prudência. O especialista acrescenta que a desaceleração econômica e a persistência da pressão inflacionária terão influência decisiva nas decisões de investimento nos próximos meses. A XP projeta um crescimento de 1,7% para o Produto Interno Bruto (PIB) em 2026, com possibilidade de revisão para baixo. A projeção para o Índice de Preços ao Consumidor Amplo (IPCA) para este ano foi revisada para 5,1%, devido às pressões de preços de petróleo e alimentos.
Diante de um contexto de Selic e inflação elevadas, a orientação de Figueredo é buscar “ativos reais” e “rendimentos mais previsíveis”. Nesse ambiente, a XP privilegia empresas e ativos com baixo endividamento, capacidade robusta de geração de caixa e que mantenham uma distribuição recorrente de dividendos, alinhando as estratégias de investimento aos desafios macroeconômicos atuais e projetados para o cenário brasileiro.
Confira também: Imoveis em Rio das Ostras
Em suma, a dinâmica do financiamento imobiliário no Brasil está em plena evolução, com FIIs e CRIs redefinindo as fontes de capital para o setor, sem desconsiderar a relevância contínua da poupança. Para explorar mais a fundo as tendências do mercado financeiro e as oportunidades de investimento em imóveis no país, convidamos você a continuar acompanhando as análises e notícias em nossa editoria de Economia.
Crédito da imagem: Banco de Imagens XP