
O número de superendividados no Brasil atingiu um patamar alarmante de 20,3 milhões de cidadãos até junho de 2026, representando um crescimento expressivo de 75% ao longo dos últimos cinco anos. A informação foi divulgada nesta terça-feira (27) pelo Relatório de Estabilidade Financeira do Banco Central (BC), acendendo um alerta sobre a saúde financeira das famílias brasileiras.
Essa parcela da população em situação de endividamento de risco corresponde a 17% do total de devedores que fazem parte do Sistema Financeiro Nacional. Diante da magnitude do desafio, Gabriel Galípolo, presidente do Banco Central, anunciou que a instituição está preparando a implementação de novas ações para combater as práticas agressivas de ofertas de crédito, com planos de divulgar essas iniciativas ainda no ano corrente.
Superendividados no Brasil: aumento de 75% em 5 anos, diz BC
A situação dos 20,3 milhões de brasileiros considerados em endividamento de risco destaca uma crescente vulnerabilidade financeira no país. Entre junho de 2021 e junho de 2026, esse contingente aumentou de forma acentuada, com um percentual de 75% que ilustra a expansão do problema. A participação desses devedores no sistema financeiro, de 17%, sublinha a amplitude da questão em escala nacional.
A análise do relatório do BC revelou que o comprometimento da renda com dívidas é particularmente elevado em algumas faixas salariais. Indivíduos que recebem até dois salários mínimos têm 42% de sua renda mensal comprometida com obrigações financeiras, sendo 15% apenas com dívidas de cartão de crédito. Por outro lado, para aqueles com rendimentos superiores a dez salários mínimos, o comprometimento total da renda com dívidas é de 18,6%, indicando que o problema, embora mais acentuado nas camadas de menor renda, é abrangente.
Banco Central Planeja Novas Estratégias para o Crédito
De acordo com o presidente Gabriel Galípolo, as futuras iniciativas do Banco Central serão direcionadas especialmente para os consumidores que já se encontram em uso do crédito rotativo do cartão ou que apresentam atrasos significativos nos pagamentos de suas dívidas. A prioridade é proteger esses indivíduos de um aprofundamento de suas dificuldades financeiras.
“Pretendemos adicionar medidas ainda este ano”, enfatizou Galípolo, ao reiterar a grande preocupação da autoridade monetária com a parcela da população que já convive com taxas de juros elevadas e expressivas complicações financeiras. O presidente do BC também manifestou apreensão com a proliferação de modalidades de crédito sem a necessidade de garantias, como o cartão de crédito, o cheque especial e o empréstimo pessoal não consignado. O crescimento desses produtos foi observado mesmo em um período caracterizado por altas taxas de juros, desafiando a lógica de mercado.
“A preocupação que existe é nessas modalidades, em que estamos assistindo crescimento de maneira pouco sensível a preço”, declarou, indicando uma falha na sensibilidade do mercado de crédito aos custos elevados. Este cenário é acompanhado de perto por autoridades financeiras e instituições como o Banco Central, que regularmente publica relatórios e análises sobre a estabilidade financeira nacional.
Critérios para Classificação de Endividamento de Risco
Para categorizar um consumidor na situação de endividado de risco, o Banco Central emprega uma metodologia baseada em quatro critérios bem definidos. Para ser classificado nessa condição, o indivíduo deve satisfazer ao menos dois desses requisitos. São eles:
- Possuir um atraso superior a 90 dias no pagamento das parcelas de crédito.
- Ter mais de 50% de sua renda mensal total comprometida com o pagamento de dívidas.
- Utilizar simultaneamente diferentes modalidades de crédito como cheque especial, crédito pessoal sem consignação e crédito rotativo.
- Ter uma renda que, após o abatimento de todas as dívidas, resulte em um valor inferior à linha de pobreza.
É fundamental esclarecer que essa classificação, aplicada aos 20,3 milhões de brasileiros, não implica necessariamente inadimplência para todos. Contudo, ela sinaliza uma maior e preocupante vulnerabilidade financeira, tornando esses indivíduos mais suscetíveis a entrar em um ciclo de endividamento problemático.
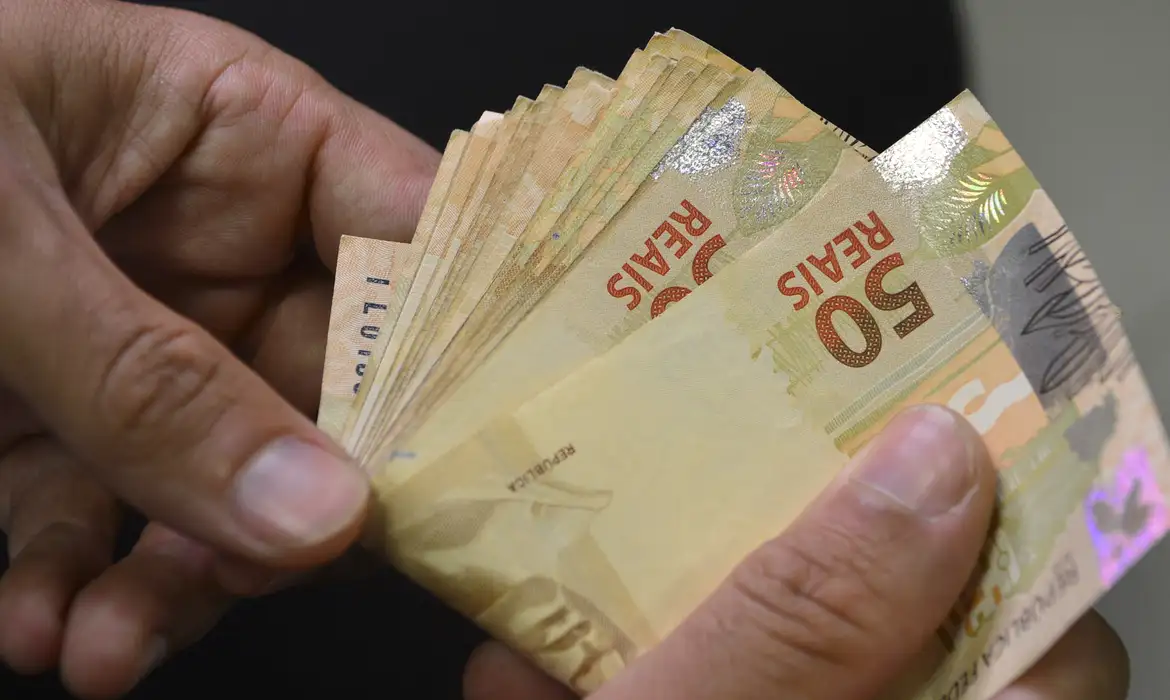
Imagem: agenciabrasil.ebc.com.br
O Compromisso da Renda e as Faixas Salariais
O relatório detalha ainda que o volume de comprometimento da renda com pagamentos relacionados ao cartão de crédito observou um aumento em todas as faixas salariais. O grupo de pessoas que recebem até dois salários mínimos, que abrange cerca de 61,2 milhões de brasileiros, é o mais impactado, com um comprometimento de renda total atingindo 42% em junho de 2026. Esse dado reforça a pressão sobre as famílias de menor poder aquisitivo e a urgência de medidas protetivas.
Novas Regras para Empréstimos: Transparência e Proteção ao Consumidor
Na última sexta-feira (23), o Banco Central já havia introduzido um conjunto de normas com o intuito de restringir a oferta inadequada de crédito e incrementar a transparência no processo de contratação de empréstimos. Entre as principais modificações, as instituições financeiras passarão a ser obrigadas a oferecer aos seus clientes a possibilidade de bloquear publicidade e propostas ativas de crédito.
Adicionalmente, para os consumidores identificados como vulneráveis ou em risco de superendividamento, as ofertas de crédito só poderão ser realizadas mediante uma autorização prévia, específica e inequívoca do cliente. Nestes cenários, as propostas deverão focar exclusivamente em alternativas que visem a melhoria da situação financeira do cliente, como renegociações de dívidas existentes ou portabilidade de operações, evitando a concessão de novos recursos que poderiam agravar ainda mais o quadro de endividamento.
As novas diretrizes relativas ao bloqueio de ofertas comerciais entrarão em vigor a partir de 31 de março de 2027. Outras determinações, que incluem a criação de painéis digitais para facilitar o acesso a informações sobre dívidas e limites para propostas de empréstimos durante transações iniciadas via Pix, estão programadas para serem implementadas em julho do mesmo ano. A expectativa é que essas iniciativas conjuntas promovam uma contratação de crédito mais consciente e responsável, prevenindo o aumento do endividamento das famílias no Brasil.
Confira também: Imoveis em Rio das Ostras
A escalada no número de superendividados no Brasil e as providências anunciadas pelo Banco Central ressaltam a seriedade da crise de crédito e a necessidade de políticas financeiras robustas. O cenário demanda atenção constante e medidas eficazes para proteger o consumidor e promover uma economia mais equilibrada. Para aprofundar a compreensão sobre os desafios econômicos enfrentados pelo país, convidamos você a explorar outras matérias da nossa editoria de Economia.
Crédito da imagem: Marcello Casal Jr/Agência Brasil