
O ajuste fiscal do Governo Lula representa um conjunto de estratégias urgentes implementadas pela administração federal com o objetivo principal de reequilibrar as finanças do país, atuando tanto na contenção de despesas quanto na ampliação das receitas. Similar à gestão de um orçamento doméstico, onde se opta por cortar gastos, aumentar ganhos ou adiar compras, o Estado busca no ajuste fiscal um caminho para diminuir o expressivo déficit em suas contas. Contudo, as avaliações do mercado financeiro sugerem que as iniciativas apresentadas podem não ser suficientes para enfrentar o crescimento contínuo da dívida pública brasileira.
A proposta legislativa, informalmente conhecida como Plano Moretti em homenagem ao ministro do Planejamento e Orçamento, Bruno Moretti, foi aprovada pelo Senado nesta quarta-feira, 18 de outubro de 2026. Este pacote de medidas visa impactar o resultado primário em um valor estimado entre R$ 50 bilhões e R$ 60 bilhões até o ano de 2027. O Projeto de Lei Complementar (PLP) 299/2026, agora encaminhado para a análise da Câmara dos Deputados, inclui provisões para mitigar gastos governamentais, reavaliar incentivos fiscais existentes, estabelecer limites para os salários de servidores do Poder Público e reformular o piso de financiamento da saúde, entre outras disposições. Todas essas ações estão alinhadas à expectativa do governo federal de observar uma trajetória de melhoria no resultado primário ao longo dos próximos anos, consolidando a gestão fiscal.
Ajuste Fiscal Governo Lula: Medidas e Desafios para Contas Públicas
O conceito de resultado primário é crucial para entender a saúde financeira do governo, indicando a diferença entre as receitas (principalmente impostos) e as despesas, excluindo os custos com juros e pagamentos da dívida pública. Um resultado negativo configura o déficit primário, significando que o governo gasta mais do que arrecada, enquanto um resultado positivo indica um superávit primário. O governo federal prevê atingir superávits progressivamente maiores nos próximos anos, almejando um equivalente a 0,5% do Produto Interno Bruto (PIB) em 2027, o que corresponde a R$ 73,2 bilhões. Especialistas sublinham a importância de o Brasil alcançar esse superávit para desacelerar o crescimento da dívida pública e, consequentemente, fomentar a estabilidade econômica nacional. No entanto, cálculos da meta podem não incorporar certas despesas, como precatórios, o que na prática pode resultar em um superávit efetivo menor do que o projetado.
Em um panorama histórico recente, o Brasil tem registrado uma sequência de déficits primários desde 2014, com a única exceção em 2022, que marcou o último ano da gestão de Jair Bolsonaro. Essa trajetória reflete uma constante pressão sobre as finanças públicas. Os dados, extraídos de relatórios do Banco Central do Brasil, demonstram a persistência de um saldo negativo no orçamento central e do setor público consolidado na maioria dos anos observados. Em 2014, o déficit do governo central era de R$ 23,5 bilhões, escalando para alarmantes R$ 743,3 bilhões em 2020. A virada ocorreu em 2022, com um superávit de R$ 54,1 bilhões, revertendo novamente para um déficit significativo de R$ 230,5 bilhões em 2023, e projeções de R$ 42,9 bilhões para 2024 e R$ 61,7 bilhões para 2025.
Quando o governo consistentemente gasta mais do que arrecada, a necessidade de emitir novos títulos da dívida pública se intensifica, impactando diretamente o endividamento do país. Atualmente, a dívida bruta brasileira está em 82,9% do PIB, totalizando impressionantes R$ 11,1 trilhões. Este patamar é o mais elevado desde março de 2021, auge da pandemia de COVID-19, e experimentou um aumento de mais de 10 pontos percentuais do PIB desde o início do terceiro mandato do presidente Lula. Além disso, a busca por um superávit por si só não garante a estabilidade ou a redução da dívida, uma vez que a sua evolução também é influenciada por outros fatores econômicos vitais, como a taxa de juros incidente sobre ela e o desempenho geral do PIB.
Os dados históricos da dívida bruta corroboram o cenário desafiador. Em 2014, a dívida bruta correspondia a 56,30% do PIB, com estoque nominal de R$ 3,25 trilhões. Essa proporção cresceu para 69,80% em 2016 e atingiu 86,90% em 2020, o maior pico do período. Embora tenha havido uma ligeira queda em 2021 (77,30%) e 2022 (71,70%), as projeções para 2023 (73,80%), 2024 (76,30%) e 2025 (78,70%) indicam uma retomada da escalada. Para informações mais aprofundadas sobre o panorama fiscal e as projeções econômicas, consultar as publicações do Banco Central do Brasil pode oferecer dados e análises adicionais.
O crescente endividamento nacional naturalmente eleva o prêmio de risco exigido pelos investidores, impactando diretamente os custos de captação. É crucial notar que uma parcela significativa dessa dívida, especificamente 51,6%, está atrelada à taxa Selic, a taxa básica de juros do país. Mesmo após reduções, como para 13,75% ao ano, a Selic permanece em um nível considerado alto, o que obriga o governo a despender mais recursos para remunerar os detentores de títulos públicos. Segundo análises de economistas, essa realidade comprime o espaço para investimentos essenciais e despesas em outras áreas prioritárias do serviço público, ao mesmo tempo em que complica a diminuição do déficit e a própria redução do estoque da dívida bruta do Brasil.

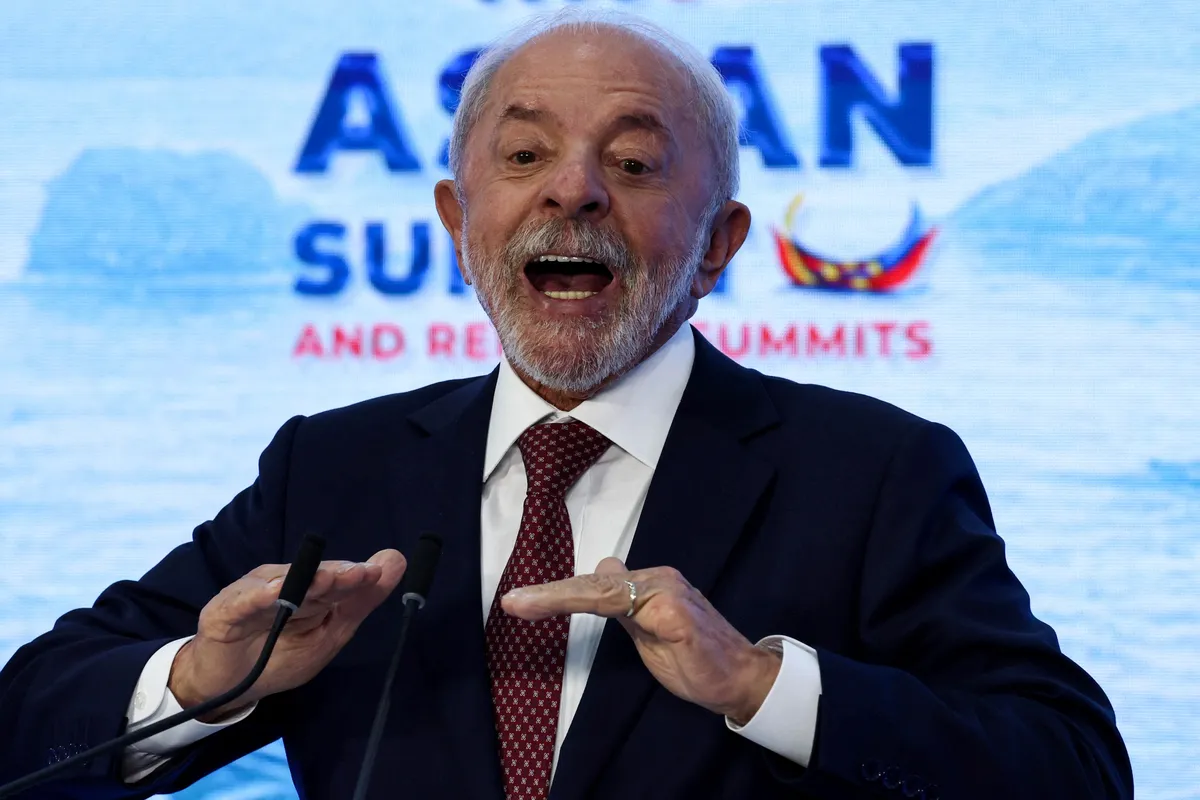
Imagem: Eloisa Lopez via valor.globo.com
As Reações do Mercado Financeiro ao Pacote de Medidas Fiscais
Apesar da iniciativa do governo em apresentar um plano de ajuste fiscal, a proposta foi recebida com ceticismo pelo mercado financeiro. Marcus Pestana, diretor-executivo da Instituição Fiscal Independente (IFI), aponta que o projeto de ajuste fiscal proposto pela gestão Lula carece de credibilidade em dois pontos críticos: não ataca as origens fundamentais do déficit primário e não contêm o avanço da dívida pública. Em sua avaliação, as medidas apresentadas não se configuram como um ajuste de médio e longo prazo, sendo insuficientes para as demandas fiscais estruturais e mais voltadas para a conclusão do ciclo político até 2026. Pestana ressalta a expectativa de que futuras administrações demonstrem maior responsabilidade ao anunciar ações mais robustas para controlar as despesas públicas nos anos seguintes.
Por outro lado, Nelson Marconi, economista e coordenador do curso de Administração Pública da Fundação Getulio Vargas (FGV), adota uma perspectiva mais cautelosa, afirmando que a situação da dívida pública, embora elevada, não indica um descontrole completo. Marconi enfatiza que a trajetória futura dependerá integralmente das ações que forem adotadas pelo governo nos próximos meses. Caso as medidas sejam eficazes em sinalizar uma estabilização, ou mesmo uma redução, da dívida ao longo dos próximos anos, isso contribuiria para facilitar o seu financiamento. Essa visão destaca a fluidez da situação e a importância de decisões estratégicas contínuas.
Marcos Lisboa, economista e ex-presidente do Insper, contribui com uma análise crítica, sustentando que o pacote do governo falha em abordar questões cruciais ligadas à gestão da política econômica. Para Lisboa, essa deficiência tem sido um fator que afasta investidores do Brasil, repercutindo na valorização do dólar frente ao real. Um exemplo disso foi a cotação de R$ 5,86 para a moeda americana em 18 de outubro de 2026. A instabilidade, as ambiguidades tributárias, as regras pouco transparentes e a má condução econômica recente são vistas como razões que levam investidores a preferir outras economias, influenciando negativamente a taxa de câmbio e a percepção global sobre o país.
Confira também: Imoveis em Rio das Ostras
O ajuste fiscal promovido pelo Governo Lula, conhecido informalmente como Plano Moretti, é uma medida crucial para tentar conter o déficit e o crescente endividamento público brasileiro. Com um impacto financeiro projetado, este pacote de ações é fundamental para a busca de um superávit primário e a estabilização econômica. Embora as reações do mercado e as análises de especialistas divirjam quanto à sua efetividade a longo prazo, a compreensão dessas estratégias é vital para todos os cidadãos. Para continuar aprofundando-se em temas econômicos e políticos que afetam o seu dia a dia, explore outras análises em nossa editoria de Economia.
Crédito da imagem: Canva/Freepik/Unsplash

